Une politique monétaire restrictive est indispensable pour ramener l'inflation à un taux à un chiffre , déclare le gouverneur de la NBE - ENA Français


Une politique monétaire restrictive est indispensable pour ramener l'inflation à un taux à un chiffre , déclare le gouverneur de la NBE
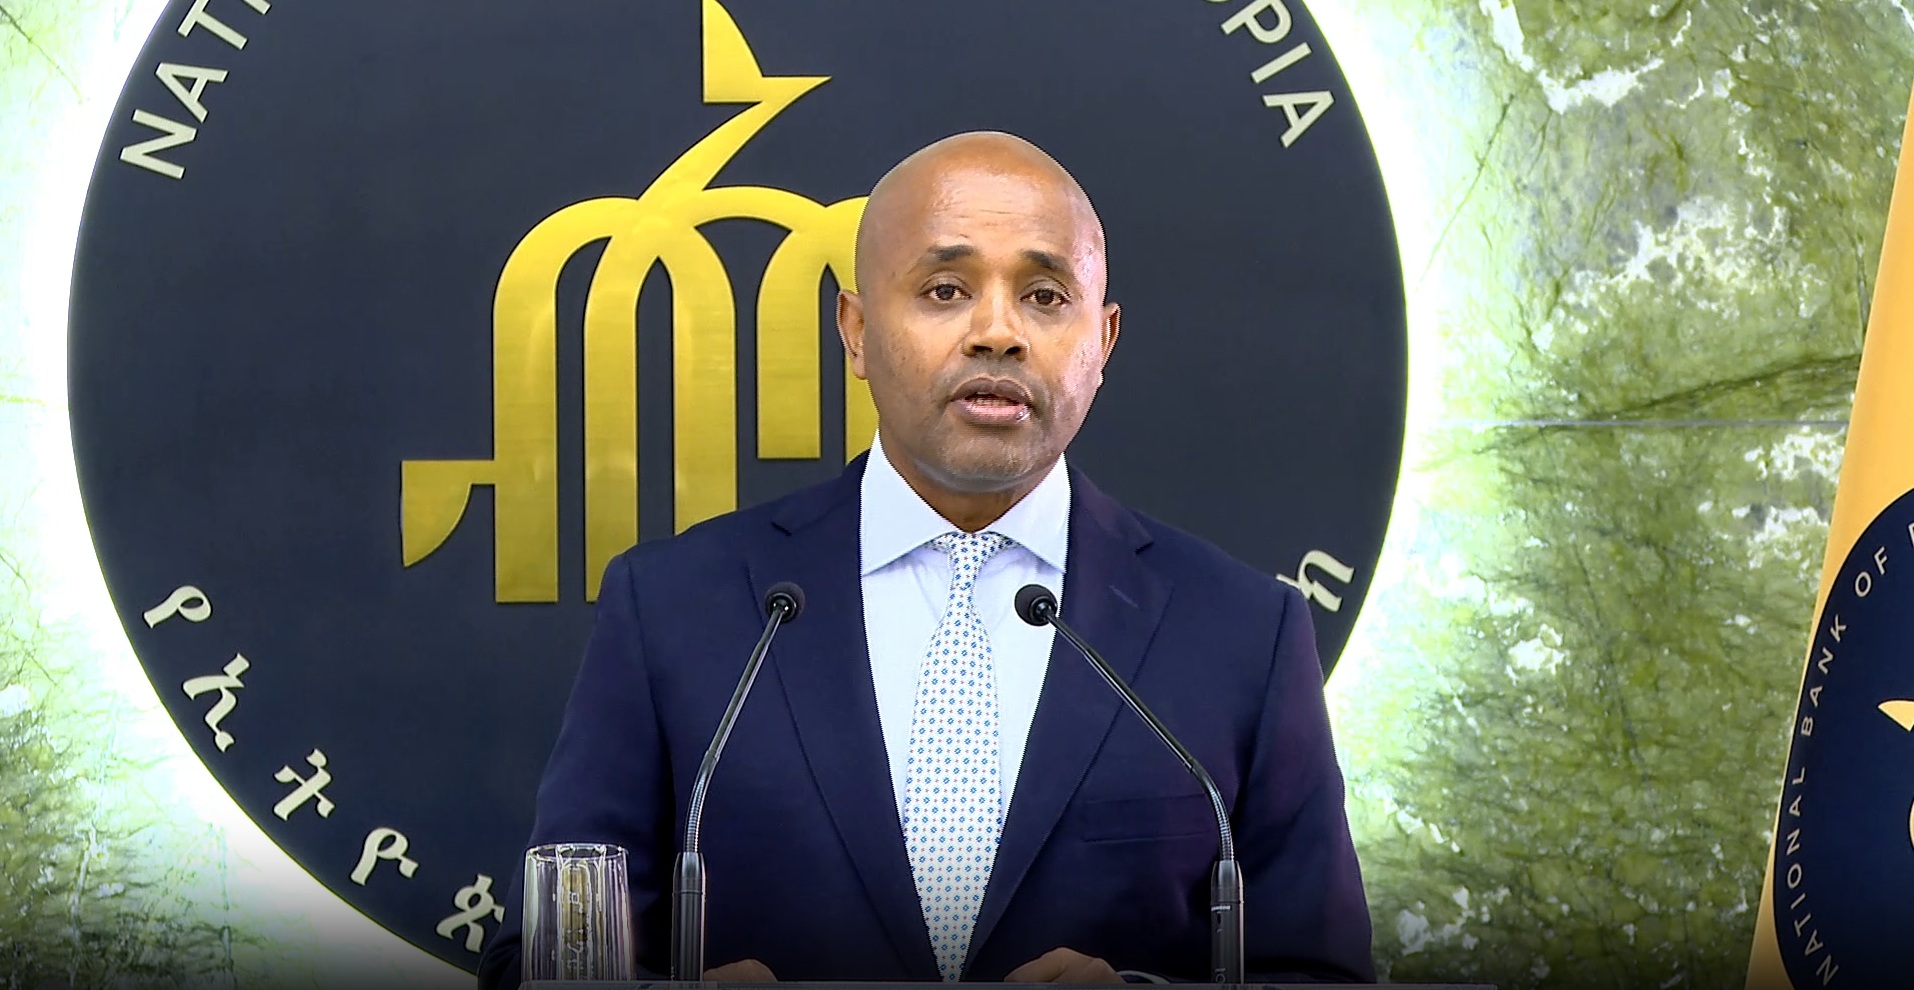
Addis Ababa le 4 novembre, 2026 (ENA) Le maintien d’une politique monétaire restrictive reste indispensable pour atteindre l’objectif à moyen terme de l’Éthiopie, à savoir une inflation inférieure à 10 %, selon le rapport du Comité de politique monétaire (MPC) de la Banque nationale d’Éthiopie.
Eyob Tekalign, gouverneur de la Banque nationale d’Éthiopie et président du Comité de politique monétaire, a déclaré aujourd’hui aux journalistes que le MPC avait examiné l’évolution des secteurs réel, monétaire, financier, budgétaire et extérieur, ainsi que la conjoncture économique mondiale et ses implications pour l’économie éthiopienne.
Il a évalué les récentes évolutions macroéconomiques et les perspectives économiques à court terme avant de recommander des mesures de politique monétaire, qui ont ensuite été approuvées par le Conseil d’administration de la Banque.
Selon Eyob, l’inflation a commencé à reculer par rapport à son pic lié à l’offre, mais est restée nettement supérieure à l’objectif à un chiffre de la Banque, s’établissant à 14,9 % en septembre 2026.
Les facteurs liés à l’offre sont restés les principaux moteurs de l’inflation, en particulier à la suite du conflit au Moyen-Orient.
Le rapport indique que l’inflation globale devrait rester à deux chiffres au cours des six prochains mois, même si elle devrait suivre une tendance à la baisse.
Parallèlement, l’économie éthiopienne a conservé une forte dynamique de croissance, les indicateurs composites d’activité économique de la NBE signalant de solides performances économiques au premier trimestre de l’exercice 2026/27.
Les perspectives de croissance devraient être renforcées par les réformes macroéconomiques en cours et les améliorations observées dans les domaines de la production d’électricité, de la production industrielle, du tourisme, du crédit bancaire, du trafic aérien de passagers, des exportations d’or, des importations de biens d’équipement et de biens intermédiaires, ainsi que de la mobilisation des recettes fiscales, précise le rapport.
Il a ajouté que la croissance annuelle de la base monétaire s'était accélérée pour atteindre 87,2 % au premier trimestre de l'exercice 2026/27, contre 72,6 % au cours de la même période de l'exercice précédent.
Cette hausse a été largement attribuée aux opérations sur l'or de la Banque, qui ont renforcé les actifs nets en devises tout en injectant des liquidités en monnaie locale correspondantes dans le système bancaire.
En ce qui concerne les taux d’intérêt, les rendements des bons du Trésor et les taux du marché monétaire interbancaire ont continué de baisser, restant négatifs en termes réels depuis mai 2026. Parallèlement, les taux des prêts et des dépôts des banques commerciales sont restés inchangés par rapport au trimestre précédent.
La baisse des taux d’intérêt à court terme a été attribuée en partie aux réserves excédentaires détenues par les banques commerciales auprès de la Banque nationale.
Le secteur bancaire est également resté solide au cours de la période considérée, avec un faible niveau de créances douteuses et des niveaux de fonds propres adéquats.
Le comité a noté que la politique budgétaire restait prudente, soutenant l’orientation restrictive de la politique monétaire de la NBE et le programme plus large de réformes macroéconomiques.
Le rapport indique que cette mesure a contribué à la stabilité des prix et renforcé la gestion macroéconomique.
À l'issue de son évaluation, le Comité de politique monétaire a souligné que le maintien d'une orientation de politique monétaire restrictive restait essentiel pour atteindre l'objectif d'inflation à un chiffre à moyen terme fixé par la NBE.
En conséquence, le Conseil d’administration de la Banque a approuvé les trois principales mesures de politique monétaire recommandées par le Comité.
Premièrement, la Banque maintiendra son taux directeur, le taux de la Banque nationale (NBR), à 16 % et conservera inchangée la fourchette de taux d’intérêt actuelle, fixée à plus ou moins trois points de pourcentage.
Les conditions monétaires et financières relativement souples, associées aux prévisions d’une inflation à deux chiffres à court terme, nécessitent le maintien d’une orientation restrictive de la politique monétaire.
Deuxièmement, la Banque continuera à surveiller les ratios prêts/dépôts de chaque banque commerciale et à recourir à des réserves obligatoires supplémentaires ciblées chaque fois que l’expansion du crédit menacera la trajectoire de l’inflation.
Troisièmement, la NBE continuera à utiliser efficacement les instruments indirects de politique monétaire dont elle dispose, en particulier les opérations d’open market, afin d’absorber l’excès de liquidités du système bancaire.


